كيف فقدت العملة الليبية جزءًا كبيرًا من قيمتها ومن يتحمل الخسائر؟
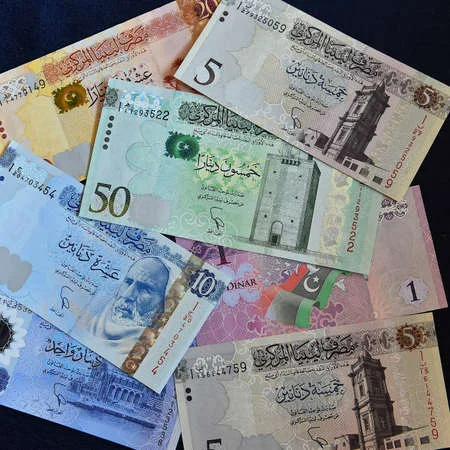
الدولار بالنسبة إلى الليبيين رقمًا يظهر في تقارير المصارف أو يتداوله التجار في سوق العملة. فكل حركة في سعر الصرف سرعان ما تجد طريقها إلى تفاصيل الحياة اليومية؛ من فاتورة الغذاء والدواء إلى قطع غيار السيارة والأجهزة الكهربائية والملابس، وصولًا إلى قدرة الراتب نفسه على الصمود حتى نهاية الشهر.
وفي 27 أغسطس 2026 بلغ متوسط سعر الدولار الرسمي لدى مصرف ليبيا المركزي، 6.3395 دينار، فيما سجل سعر البيع 6.3554 دينار، والشراء 6.3237 دينار. لكن السعر الرسمي لا يروي القصة كاملة. ففي اقتصاد توجد فيه سوق موازية نشطة للعملة، يمكن للفجوة بين السعرين أن تتحول إلى مؤشر يومي على حجم الضغوط التي يواجهها الدينار، وعلى مستوى الثقة في قدرة القنوات الرسمية على تلبية الطلب على النقد الأجنبي.
ولهذا لم يعد السؤال: كم يساوي الدولار؟ بل كيف وصل الدينار إلى هذه المرحلة؟ ولماذا تكررت عمليات خفض قيمته خلال سنوات قليلة؟ ومن يتحمل في النهاية كلفة هذا التراجع؟
شهدت العملة الليبية منذ نهاية 2020 سلسلة من التخفيضات الرسمية. ففي 16 ديسمبر من ذلك العام، أصدر مصرف ليبيا المركزي قرارًا بخفض قيمة الدينار بنسبة 70%، ودخل القرار حيز التنفيذ في 3 يناير 2021. وبعد أكثر من أربعة أعوام، وتحديدًا في 26 مارس 2025، جاء خفض جديد بنسبة 13.3% بدأ تطبيقه في 6 أبريل. ثم اتخذ المصرف في 14 يناير 2026 قرارًا ثالثًا بخفض قيمة الدينار بنسبة 14.7%، دخل حيز التنفيذ في 18 يناير.
ثلاث محطات تكشف أن الأمر يتجاوز حركة عابرة في سوق الصرف. فالعملة لا تتحرك في فراغ، وإنما تعكس إلى حد بعيد ما يجري في الاقتصاد والمالية العامة. وحين يتزايد الطلب على النقد الأجنبي في مقابل عرض محدود، أو يتوسع الإنفاق المحلي دون أن يقابله نمو في الإنتاج، تصبح النتيجة متوقعة: مزيد من الواردات، واختلال ملحوظ في الميزان التجاري ومزيد من الطلب على الدولار، وبالتالي ضغوط أكبر على الدينار.
وتبدو هذه المعادلة أكثر تعقيدًا في الحالة الليبية، حيث يرتبط جانب كبير من موارد النقد الأجنبي بقطاع واحد هو النفط. فهذا القطاع يمثل مصدر القوة الرئيسي للاقتصاد، لكنه في الوقت نفسه أحد أبرز مصادر هشاشته.
أشار البنك الدولي إلى أن تعافي الاقتصاد الليبي خلال 2025 ارتبط بصورة أساسية بارتفاع إنتاج النفط، مع توقع نمو حقيقي قوي خلال ذلك العام، بينما ظل النشاط غير النفطي يتوسع بوتيرة أقل. وهنا تظهر واحدة من أقدم مفارقات الاقتصاد الليبي: النفط يوفر الدولار الذي تحتاج إليه البلاد، لكنه يجعل تدفق هذا الدولار شديد الارتباط بإنتاج الخام وأسعاره واستمرار التصدير دون اضطرابات.
وأي تراجع في الإنتاج أو اضطراب في الصادرات لا يبقى محصورًا داخل قطاع النفط، بل يمتد أثره إلى الإيرادات العامة والإنفاق الحكومي وقدرة الدولة على توفير النقد الأجنبي. لذلك لا تكمن المشكلة في الاعتماد على النفط في حد ذاته، فمن غير الواقعي أن تتخلى ليبيا عن موردها الاقتصادي الأكبر، وإنما في استمرار العجز عن تحويل عائداته إلى قاعدة إنتاجية تقلل اعتماد البلاد عليه بمرور الوقت.
إنفاق كبير.. وإنتاج لا يوازيه
إلى جانب النفط، يبرز الإنفاق العام باعتباره أحد مفاتيح فهم ما يحدث للدينار. فالدولة لا تزال اللاعب الأكبر في الاقتصاد، والإنفاق الحكومي يحرك مساحة واسعة من النشاط الاقتصادي. غير أن السؤال لا يتعلق بحجم الأموال التي تنفق فقط، بل بالوجهة التي تذهب إليها وما إذا كانت تخلق إنتاجًا وأصولًا وفرص عمل حقيقية.
عندما تتجه نسبة كبيرة من الإنفاق إلى الاستهلاك الجاري، بينما يظل الإنتاج المحلي محدودًا، ترتفع القوة الشرائية الاسمية دون أن تتوافر في السوق سلع وخدمات محلية تكفي لاستيعابها. وفي بلد يعتمد على الخارج في تلبية جانب واسع من احتياجاته، يتحول جزء معتبر من هذا الطلب إلى واردات، أي إلى طلب إضافي على العملة الأجنبية.
وفي تقييمه لعام 2026، حذر صندوق النقد الدولي من وصول الإنفاق العام إلى مستويات وصفها بأنها غير مستدامة، وقدّر العجز المالي بنحو 30% من الناتج المحلي في 2025، فيما اقترب الدين العام من 146% من الناتج المحلي بعد ارتفاعه بقوة خلال عامين.
هذه المؤشرات لا تعني أن العجز المالي وحده مسؤول عن تراجع الدينار، لكنها تضع حجم الاختلال المالي في الصورة، وتوضح لماذا يصبح استقرار سعر الصرف أكثر صعوبة عندما تتحرك السياسة المالية والاقتصاد الحقيقي بسرعتين مختلفتين.
وفي هذا السياق جاء إعلان مصرف ليبيا المركزي، في 11 أبريل 2026، اعتماد أول ميزانية موحدة منذ أكثر من 13 عامًا، وهي خطوة اعتبرها المصرف مدخلًا لإنهاء الانقسام المالي وتعزيز الاستقرار الاقتصادي، وقال إن توحيد الميزانية يمكن أن يساعد على استقرار سعر الصرف وتعزيز الدينار من خلال ترشيد الإنفاق وتقليص الاختلالات المالية.
غير أن قيمة الميزانية الموحدة لن تتحدد بمجرد صدورها. الاختبار الفعلي سيكون في التنفيذ: مدى الالتزام بسقف الإنفاق، وفاعلية الرقابة، والقدرة على توجيه الموارد نحو الأولويات، والحد من المصروفات غير الضرورية، والأهم من ذلك زيادة حصة الاستثمار المنتج من المال العام. فالميزانية في نهاية الأمر ليست سجلًّا للأرقام، بل خطة عامة لإدارة موارد الدولة.
المواطن لا يشتري الدولار.. لكنه يدفع ثمنه
الأثر الأكثر وضوحًا لتراجع قيمة العملة يظهر بعيدًا عن اجتماعات المؤسسات المالية وقرارات السياسة النقدية، وتحديدًا في السوق وفي جيب المواطن.
فالمواطن الذي لا يشتري دولارًا ولا يتعامل في النقد الأجنبي يظل متأثرًا بسعره. الهاتف وقطع غيار السيارات والأجهزة الكهربائية والملابس، إلى جانب بعض المواد الغذائية والأدوية والمستلزمات الطبية، كلها سلع ترتبط بدرجات متفاوتة بتكلفة الاستيراد. وحين ترتفع تكلفة الحصول على الدولار، تنتقل الزيادة غالبًا عبر حلقات الاستيراد والنقل والتوزيع إلى السعر الذي يواجهه المستهلك.
ومع ذلك، سيكون من الخطأ تحميل سعر الصرف وحده مسؤولية كل ارتفاع في الأسعار. فالسوق تتأثر أيضًا بتكاليف النقل والتخزين والتشغيل، وحجم العرض والطلب، والرسوم، وأسعار السلع في الأسواق العالمية، فضلًا عن الاحتكار وهوامش الربح. لكن في اقتصاد شديد الاعتماد على الواردات يظل سعر الدولار عاملًا لا يمكن تجاوزه.
وتشير أحدث بيانات صندوق النقد المنشورة بشأن ليبيا إلى توقع وصول تضخم أسعار المستهلكين إلى 10.5% في 2026. وهنا تنتقل المشكلة من سؤال عن قيمة الدينار أمام الدولار إلى سؤال أكثر التصاقًا بحياة الناس: كم بقي من القوة الشرائية للدخل؟
فالراتب الذي لا تتغير قيمته الاسمية يمكن أن يفقد جزءًا من قيمته الحقيقية إذا ارتفعت الأسعار بوتيرة أسرع. ومع كل موجة غلاء يصبح الموظف وصاحب الدخل المحدود أكثر تعرضًا للضغط، لأن المساحة المتاحة أمامهما لتعويض ارتفاع الأسعار أقل من تلك المتاحة للتاجر أو صاحب النشاط القادر على تعديل أسعاره.
وفي خلفية هذه الصورة تقف السوق الموازية، التي لا يمكن التعامل معها باعتبارها مجرد مجموعة من تجار العملة خارج النظام الرسمي. استمرارها بهذا الحجم يعكس وجود فجوة بين العرض والطلب على النقد الأجنبي، كما أن اتساع الفرق بين السعر الرسمي والموازي يزيد بدوره من الارتباك في التسعير والتجارة.
فكلما استطاعت القنوات الرسمية توفير العملة الأجنبية بسهولة ووضوح، تراجعت الحاجة إلى السوق الموازية. والعكس صحيح؛ فعندما يصعب الوصول إلى الدولار رسميًّا، أو لا تكفي الكميات المتاحة لتغطية الطلب، يبحث جزء من السوق عن بديل.
ولهذا تصبح السوق الموازية نتيجة للاختلال وسببًا في تعميقه في الوقت نفسه. وقد أشار البنك الدولي إلى اتساع الفجوة بين السوقين خلال الفترة السابقة، بما يعكس الضغوط التي تعرض لها سوق النقد الأجنبي. ومواجهة هذه الظاهرة لا يمكن أن تنجح بالحلول الأمنية والإدارية وحدها، ما لم تعالج الأسباب الاقتصادية التي تمنحها القدرة على الاستمرار.
هناك كذلك عنصر يصعب قياسه بالأرقام، لكنه شديد التأثير: الثقة.
فعندما يخشى المواطن أن تفقد مدخراته جزءًا من قيمتها، يبحث بصورة طبيعية عن وسيلة لحمايتها. قد يشتري الدولار أو الذهب أو العقار، وربما يفضل الإنفاق اليوم بدل الاحتفاظ بالنقد إلى الغد. ومن منظور الفرد، قد يكون هذا السلوك منطقيًّا، لكنه حين يتسع على مستوى المجتمع يصبح مؤشرًا على ضعف الثقة في قدرة العملة المحلية على حفظ القيمة.
والعملة المستقرة ليست فقط تلك التي يحافظ المصرف المركزي على سعرها، وإنما العملة التي يثق الناس بأنها لن تفقد جزءًا كبيرًا من قوتها الشرائية في فترة قصيرة. ومن هنا تصبح الثقة نفسها أصلًا من أصول الاقتصاد، وفقدانها تكلفة لا تظهر مباشرة في الموازنة.
ثغرات الاقتصاد تفتح الباب أمام تكلفة إضافية
لا تكتمل صورة الضغوط الواقعة على الدينار من دون النظر إلى الفساد وضعف الرقابة. ليس من الدقة تحميل الفساد كل مشكلة اقتصادية، لكن تجاهل أثره سيكون خطأ مماثلًا.
فحين ترتفع تكلفة المشروعات العامة دون مبرر، أو تتراجع المنافسة، أو تتسرب الموارد المدعومة، أو يحدث تلاعب في بعض عمليات التجارة والاستيراد، فإن الخسارة لا تتوقف عند قيمة الأموال المهدرة. هذه الممارسات ترفع تكلفة الاقتصاد وتضعف كفاءة الإنفاق، كما تضرب الثقة في المؤسسات وفي عدالة السوق.
وكلما تراجعت الشفافية زادت مساحة الأنشطة التي تعمل خارج النظام الرسمي، وأصبحت قدرة الدولة على التخطيط والرقابة أكثر صعوبة. ولهذا فإن مكافحة الفساد والتهريب وحماية المال العام ليست ملفات منفصلة عن قضية سعر الصرف، بل جزء من البيئة التي يتحدد داخلها مدى قوة الدينار أو ضعفه.
لكن معالجة الاختلال من الجانب المالي والنقدي وحده لن تكون كافية إذا استمر الاقتصاد الليبي في استهلاك أكثر مما ينتج. فكل سلعة يمكن إنتاجها محليًّا بجودة وسعر قادرين على المنافسة تعني، بصورة مباشرة أو غير مباشرة، تقليل جزء من فاتورة الاستيراد والطلب على النقد الأجنبي.
وهنا يصبح الحديث عن الزراعة والصناعة والثروة الحيوانية والخدمات والتكنولوجيا والطاقة المتجددة والمشروعات الصغيرة والمتوسطة أكثر من مجرد خطاب عن «تنويع الاقتصاد». المطلوب أن تتحول هذه القطاعات إلى إنتاج حقيقي يجد مكانه في السوق.
كل مشروع منتج يعني فرصة عمل جديدة، وكل توسع للقطاع الخاص يقلل تدريجيًّا من الاعتماد على الدولة باعتبارها المشغل والممول الأكبر، وكل منتج محلي يحل محل سلعة مستوردة يخفف جزءًا من الضغط على النقد الأجنبي. بهذا المعنى، يصبح الإنتاج أحد خطوط الدفاع الأكثر استدامة عن الدينار.
ولا يعني ذلك أن هناك وصفة سريعة يمكن من خلالها إعادة العملة إلى مستويات سابقة. التجربة نفسها تقول إن المشكلة تراكمت عبر سنوات، وبالتالي فإن معالجتها تحتاج إلى مجموعة من السياسات تتحرك في الاتجاه ذاته.
يبدأ ذلك من استمرار توحيد المؤسسات الاقتصادية والمالية وتحويل الميزانية الموحدة إلى انضباط فعلي في الإنفاق، مع رفع كفاءة المصروفات العامة وتوجيه نسبة أكبر منها إلى الاستثمار والإنتاج. وفي الوقت نفسه، يحتاج القطاع المصرفي إلى تطوير خدماته وتوسيع القنوات الرسمية للحصول على النقد الأجنبي، بما يقلل المساحة التي تتحرك فيها السوق الموازية.
كما أن أي إصلاح لسعر الصرف أو الإنفاق أو منظومة الدعم ينبغي أن يضع محدودي الدخل في الحسبان، لأن تحميل المواطن وحده تكلفة الاختلالات المتراكمة قد يحقق تعديلًا في بعض المؤشرات، لكنه يخلق ضغوطًا اجتماعية واقتصادية أخرى.
أما على المدى الأطول، فالمعادلة أكثر وضوحًا: جزء أكبر من عائدات النفط يحتاج إلى أن يتحول إلى استثمارات منتجة، بالتوازي مع تعزيز الشفافية في العقود والمشتريات والمال العام وإتاحة البيانات التي تجعل الرقابة والمساءلة ممكنتين.
فأزمة الدينار، في جوهرها، ليست أزمة عملة منفصلة عن بقية الاقتصاد. لا يمكن للاحتياطي من النقد الأجنبي وحده أن يحمي العملة إلى ما لا نهاية، كما لا يمكن إلغاء السوق الموازية بقرار إداري، أو خفض الأسعار بمجرد تحديد سعر رسمي للدولار، أو بناء استقرار نقدي دائم في اقتصاد لا تتسع فيه قاعدة الإنتاج.
والمفارقة أن المواطن هو أول من يشعر بالنتيجة، رغم أنه لا يملك معظم أدوات الحل. فهو لا يحدد سعر الصرف، ولا يضع الموازنة، ولا يدير الاحتياطيات، ولا يقرر حجم الإنفاق أو الاستيراد والسياسة النقدية، لكنه يواجه انعكاساتها عند صندوق المحاسبة في المتجر والصيدلية وورشة صيانة السيارة وفي تفاصيل الإنفاق اليومي.
لهذا لا ينبغي أن تعني حماية الدينار نقل كلفة الإصلاح إلى المواطن، بل معالجة مصادر الخلل التي تراكمت داخل الاقتصاد نفسه: إدارة المال العام، وضبط الإنفاق، واستقرار المؤسسات، وتطوير النظام المصرفي، والحد من الفساد والتهريب وفق القانون، وتشجيع الإنتاج المحلي وتنويع مصادر الدخل.
ليبيا لا تعاني نقصًا في الموارد بقدر ما تواجه تحديًا في الطريقة التي تتحول بها هذه الموارد إلى اقتصاد قادر على إنتاج قيمة مستدامة. وعند هذه النقطة تحديدًا يصبح سعر الدينار نتيجة، لا بداية المشكلة.
فالمقياس الحقيقي لتعافي العملة لن يكون فقط الرقم الذي يظهر مقابل الدولار في نشرة مصرف ليبيا المركزي، بل ما يستطيع الدينار شراءه في السوق، ومدى قدرة الراتب على تغطية احتياجات الأسرة، وما إذا كان المواطن لا يزال مضطرًّا إلى مراقبة سعر الصرف كل صباح ليعرف كم فقد دخله من قيمته.
هناك في تفاصيل الحياة اليومية للمواطن يظهر الوضع الحقيقي للدينار، أكثر مما تظهره جداول أسعار الصرف.